转发:会计核算处关于新个人所得税法改革 热点问题的回答
政策依据:
1.《中华人民共和国个人所得税法》(中华人民共和国主席令第九号)
2.《中华人民共和国个人所得税法实施条例》(中华人民共和国国务院令第707号)
3.《国务院关于印发个人所得税专项附加扣除暂行办法的通知》(国发〔2018〕41号)
4.《关于发布<个人所得税专项附加扣除操作办法(试行)>的公告》(国家税务总局公告2018年第60号)
5.《国家税务总局关于发布<个人所得税扣缴申报管理办法(试行)>的公告》(国家税务总局公告2018年第61号)
问题1:这次个税改革对居民身份教职工的工资薪金收入有什么主要的大变化?
答:主要有两大变化,一是增加了专项附加扣除,减轻税负;二是改变了居民个人的计税缴税方式,更加公平。具体如下:
变化一:居民个人的工资薪金所得新增了六项专项附加扣除。
居民综合所得新增了可税前扣除的子女教育、继续教育、大病医疗、住房贷款利息或者住房租金、赡养老人等六项支出。除大病医疗支出以外,其他五项专项附加扣除可选择在学校发放工资时按月办理扣除。
变化二:居民身份教职工的工资薪金按照累计预扣法计算预扣税款,并按月办理申报。
累计预扣法计税给每月工资薪金带来了以下影响:
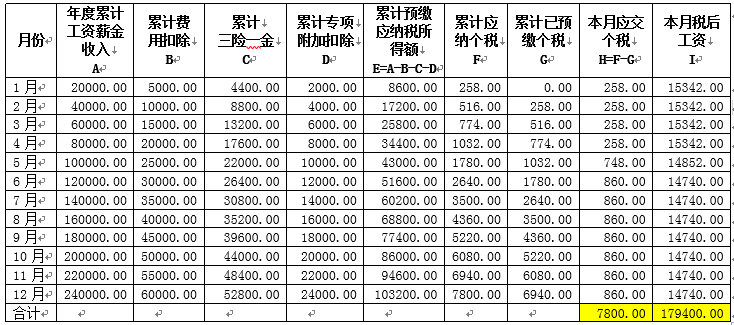
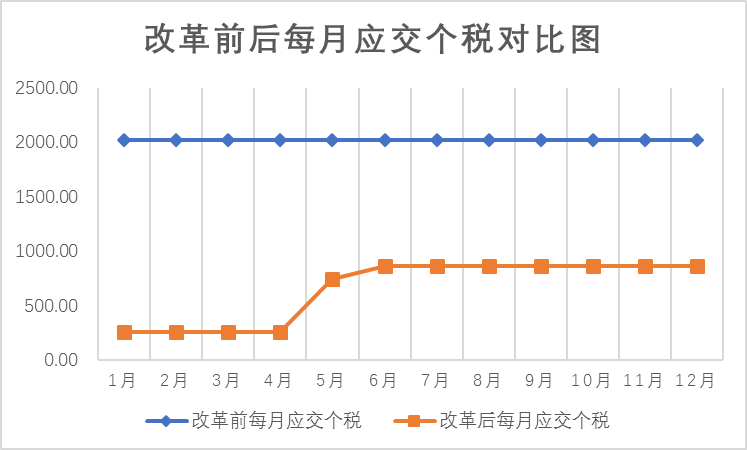
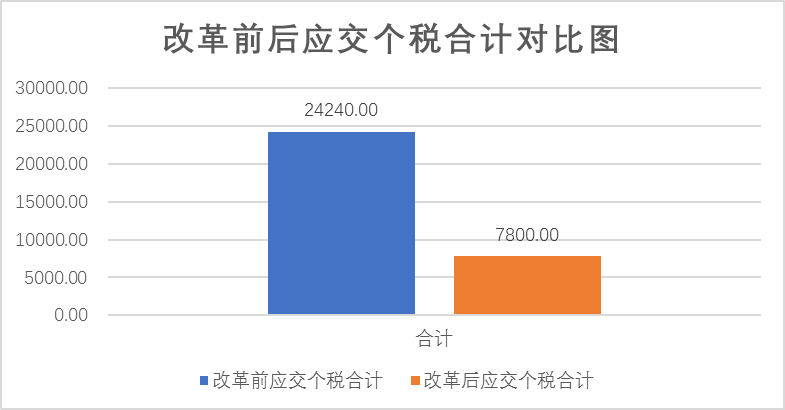
1.税前工资稳定,每月税后工资可能不同。当累计预扣预缴应纳税所得额跳入下一个税率档次,当月的税额就会比之前月份有所增加。但全年累计税额,较个税改革前是减少的。(详见例1)
2.不会因为某一月度工资薪金收入波动影响全年的总税负。例如,6月份一次发放1-6月课酬,与1-6月平均发放,全年实际总税负是一样的。
例1:个税改革前后的税负比较
2019年全年,学校每月给某老师发放工资20000元,三险一金个人部分每月扣除4400元,子女教育费、赡养老人专项附加扣除共2000元/月。个税改革前后的税款比较如下:
个税改革后工资薪金预扣预缴个税表
|
个税改革前工资薪金代扣代缴个税表 |
|
|||||
|
月份 |
工资薪金收入 |
费用扣除额 |
三险一金 |
应纳税所得额 |
本月应交个税E |
本月税后工资 |
|
1月 |
20000.00 |
3500.00 |
4400.00 |
12100.00 |
2020.00 |
13580.00 |
|
2月 |
20000.00 |
3500.00 |
4400.00 |
12100.00 |
2020.00 |
13580.00 |
|
3月 |
20000.00 |
3500.00 |
4400.00 |
12100.00 |
2020.00 |
13580.00 |
|
4月 |
20000.00 |
3500.00 |
4400.00 |
12100.00 |
2020.00 |
13580.00 |
|
5月 |
20000.00 |
3500.00 |
4400.00 |
12100.00 |
2020.00 |
13580.00 |
|
6月 |
20000.00 |
3500.00 |
4400.00 |
12100.00 |
2020.00 |
13580.00 |
|
7月 |
20000.00 |
3500.00 |
4400.00 |
12100.00 |
2020.00 |
13580.00 |
|
8月 |
20000.00 |
3500.00 |
4400.00 |
12100.00 |
2020.00 |
13580.00 |
|
9月 |
20000.00 |
3500.00 |
4400.00 |
12100.00 |
2020.00 |
13580.00 |
|
10月 |
20000.00 |
3500.00 |
4400.00 |
12100.00 |
2020.00 |
13580.00 |
|
11月 |
20000.00 |
3500.00 |
4400.00 |
12100.00 |
2020.00 |
13580.00 |
|
12月 |
20000.00 |
3500.00 |
4400.00 |
12100.00 |
2020.00 |
13580.00 |
|
合计 |
240000.00 |
42000.00 |
52800.00 |
145200.00 |
24240.00 |
162960.00 |
问题2:学生助研津贴如何计税?
答:根据新个税的政策要求,学生助研津贴必须按劳务报酬所得计税,且境内外学生的计税方式不一样。
根据测算,境内学生助研津贴按劳务报酬所得计税,较其他计税方式,实际税负降低了,只是由于计税方式的变化,需要先预扣预缴,然后再汇算清缴,自行办理退税。具体测算如下:
1.境内学生(持居民身份证的学生)助研津贴按以下公式预扣预缴个税:
境内学生助研津贴预扣预缴个税=预扣预缴应纳税所得额*适用的预扣率(见下表)-速算扣除数。
其中:预扣预缴应纳税所得额=收入-费用
当收入≤4000,费用=800;当收入>4000,费用=收入*0.2。
居民个人劳务报酬所得预扣预缴个人所得税预扣率表
|
级数 |
预扣预缴应纳税所得额 |
预扣率(%) |
速算扣除数 |
|
1 |
不超过20000元的 |
20 |
0 |
|
2 |
超过20000元至50000元的部分 |
30 |
2000 |
|
3 |
超过50000元的部分 |
40 |
7000 |
境内学生次年3-6月需办理汇算清缴,将全年综合所得(工资薪金、劳务报酬、稿酬、特许权使用费)按照七级超额累进税率计算应纳税额,多退少补。
例2:
|
学校发放学生助研津贴预扣预缴环节 |
|
||||||||||||
|
月份 |
收入 |
费用 |
预扣预缴 |
预扣预缴个税 |
|
||||||||
|
1月 |
6250 |
1250 |
5000 |
1000 |
|
||||||||
|
2月 |
6250 |
1250 |
5000 |
1000 |
|
||||||||
|
3月 |
6250 |
1250 |
5000 |
1000 |
|
||||||||
|
4月 |
6250 |
1250 |
5000 |
1000 |
|
||||||||
|
5月 |
6250 |
1250 |
5000 |
1000 |
|
||||||||
|
6月 |
6250 |
1250 |
5000 |
1000 |
|
||||||||
|
7月 |
6250 |
1250 |
5000 |
1000 |
|
||||||||
|
8月 |
6250 |
1250 |
5000 |
1000 |
|
||||||||
|
9月 |
6250 |
1250 |
5000 |
1000 |
|
||||||||
|
10月 |
6250 |
1250 |
5000 |
1000 |
|
||||||||
|
11月 |
6250 |
1250 |
5000 |
1000 |
|
||||||||
|
12月 |
6250 |
1250 |
5000 |
1000 |
|
||||||||
|
合计 |
75000 |
15000 |
60000 |
12000 |
|
||||||||
|
|
学生个人办理汇算清缴环节 |
||||||||||||
|
年份 |
全年 劳务收入 A |
费用 B |
全年费用扣除额 C |
全年 D=A-B-C |
应交个税 E |
已预扣预缴个税 F |
应退个税 G |
||||||
|
2019 |
75000 |
15000 |
60000 |
0 |
0 |
12000 |
12000 |
||||||
例3:
|
学校发放学生助研津贴预扣预缴环节 |
|
|||||||||||||
|
月份 |
收入 |
费用 |
预扣预缴 |
预扣预缴个税 |
|
|||||||||
|
1月 |
10000 |
2000 |
8000 |
1600 |
|
|||||||||
|
2月 |
5000 |
1000 |
4000 |
800 |
|
|||||||||
|
3月 |
4000 |
800 |
3200 |
640 |
|
|||||||||
|
4月 |
6000 |
1200 |
4800 |
960 |
|
|||||||||
|
5月 |
3000 |
600 |
2400 |
480 |
|
|||||||||
|
6月 |
5000 |
1000 |
4000 |
800 |
|
|||||||||
|
7月 |
0 |
0 |
0 |
0 |
|
|||||||||
|
8月 |
0 |
0 |
0 |
0 |
|
|||||||||
|
9月 |
7000 |
1400 |
5600 |
1120 |
|
|||||||||
|
10月 |
5000 |
1000 |
4000 |
800 |
|
|||||||||
|
11月 |
0 |
0 |
0 |
0 |
|
|||||||||
|
12月 |
30000 |
6000 |
24000 |
5200 |
|
|||||||||
|
合计 |
75000 |
15000 |
60000 |
12400 |
|
|||||||||
|
|
学生个人办理汇算清缴环节 |
|||||||||||||
|
年份 |
全年 劳务收入 A |
费用 B |
全年费用扣除额 C |
全年 D=A-B-C |
应交个税 E |
已预扣预缴个税 F |
应退个税 G |
|
||||||
|
2019 |
75000 |
15000 |
60000 |
0 |
0 |
12400 |
12400 |
|
||||||
注:测算前提是该学生没有其他综合所得及扣除项目。
根据上述测算,在境内学生没有其他综合所得及扣除项目的前提下,全年领取助研津贴总额不超过7.5万,无论每月是否等额发放,都可以申请全额退税,实际税负为零。
学生助研津贴按不同计税方式的实际税负对比如下:
|
全年税前收入 |
按工资薪金计税 |
按劳务报酬计税 |
|
[0,60000) |
0 |
0 |
|
[60000,75000] |
(0,450] |
0 |
|
(75000,96000] |
(450,1080] |
(0,504] |
|
(96000,204000] |
(1080,11880] |
(504,7800] |
2.境外学生(外国籍及港澳台籍)发放助研津贴按以下公式代扣代缴个税:
境外学生助研津贴代扣个税=应纳税所得额*税率(见下表)-速算扣除数。
其中:应纳税所得额=收入*(1-20%)-5000。
非居民个人劳务报酬代扣代缴个人所得税税率表
|
级数 |
应纳税所得额 |
税率(%) |
速算扣除数 |
|
1 |
不超过3000元的 |
3 |
0 |
|
2 |
超过3000元至12000元的部分 |
10 |
210 |
|
3 |
超过12000元至25000元的部分 |
20 |
1410 |
|
4 |
超过25000元至35000元的部分 |
25 |
2660 |
|
5 |
超过35000元至55000元的部分 |
30 |
4410 |
|
6 |
超过55000元至80000元的部分 |
35 |
7160 |
|
7 |
超过80000元的部分 |
45 |
15160 |
若境外学生每年仅从学校取得学生助研津贴,无其他校外工资薪金、劳务报酬、稿酬、特许权使用费收入,则学校代扣代缴的个税即为实际应缴纳的个税,不需要汇算清缴。
若境外学生有其他校外工资薪金、劳务报酬、稿酬、特许权使用费收入,且在一个公历年内在境内居住满183天,则需在次年3-6月办理综合所得汇算清缴,向税务部门申请多退少补税款。
问题3:外国籍及港澳台籍教职工需要先认定“居民”或“非居民”身份才能准确计税吗?
答:是的。
根据税法规定:在中国境内有住所,或者无住所而一个纳税年度内(即公历1月1日至12月31日)在中国境内居住累计满一百八十三天的个人,为居民个人。在中国境内无住所又不居住,或者无住所而在一个纳税年度内在中国境内居住累计不满一百八十三天的个人,为非居民个人。在中国境内有住所,是指因户籍、家庭、经济利益关系而在中国境内习惯性居住。
因此,居民个人与非居民个人的计税方法和范围是不一样的。
外国籍及港澳台籍的教职工需要根据自己的实际情况,认定居民或非居民身份后才能准确计算个税。具体如下:
1.因有住所被认定为居民纳税人的,其来源于境内、境外的所得均应向我国缴纳个人所得税。
2.对无住所的纳税人适用以下征税规定:
|
居住时间 |
纳税人性质 |
境内所得 |
境外所得 |
||
|
境内支付 |
境外支付 |
境内支付 |
境外支付 |
||
|
90天以内 |
非居民 |
√ |
免税 |
× |
× |
|
90天~183天 |
非居民 |
√ |
√ |
× |
× |
|
183天~6年 |
居民 |
√ |
√ |
√ |
免税 |
|
6年以上 |
居民 |
√ |
√ |
√ |
√ |
注:在中国境内居住累计满183天的任一年度中有一次离境超过30天的,其在中国境内居住累计满183天的年度的连续年限重新起算。
居民与非居民的工资薪金所得计税方式不同
|
内容 |
居民 |
非居民 |
|
|
工资薪金所得 |
扣除费用 |
5000元/月 |
5000元/月 |
|
专项扣除 |
可税前扣除 |
不可税前扣除 (根据目前出台的政策) |
|
|
专项附加扣除 |
可税前扣除 |
不涉及 |
|
|
适用税率 |
年度综合所得税率表 |
月度所得税率表 |
|
|
计税方法 |
单位累计预扣预缴; |
单位代扣代缴; |
|
问题4:外国籍及港澳台籍教职工如何反馈居民或非居民身份认定信息给学校?
答:外国籍及港澳台籍教职工需通过本人的账号登录学校财务管理信息系统,在设置模块自行填写“境内有无住所”、“出生国家”、“首次入境时间”、“境内联系地址”等相关信息。
该功能将于2019年1月25日-2月10日开放填写,请外籍及港澳台教职工密切留意校内网的通知,及时填报上述信息,以便准确判断身份认定信息。
问题5:外国籍及港澳台籍教职工如何变更身份认定信息?
答:根据税法规定,非居民个人在一个纳税年度内税款扣缴方法保持不变,达到居民个人条件时,应当告知扣缴义务人基础信息变化情况,年度终了后按照居民个人有关规定办理汇算清缴。
每年一月份是认定居民或非居民身份的重要时间,一旦确定,学校全年采用的扣缴方法不变。
例:年初因无住所判断为“非居民”身份,则全年都按“非居民”代扣代缴个人所得税,年度中间达到“居民”身份条件,纳税人本人需在次年3-6月向税局办理汇算清缴,多退少补税款。
问题6:所有教职工都要办理汇算清缴吗?
答:根据税法规定,取得综合所得(工资薪金所得、劳务报酬所得、稿酬所得、特许权使用费所得)且符合下列情形之一的纳税人,应当依法办理汇算清缴:
(一)从两处以上取得综合所得,且综合所得年收入额减除专项扣除后的余额超过6万元;
(二)取得劳务报酬所得、稿酬所得、特许权使用费所得中一项或者多项所得,且综合所得年收入额减除专项扣除的余额超过6万元;
(三)纳税年度内预缴税额低于应纳税额;
(四)纳税人申请退税。
因此,政策可理解如下:
1.如果教职工只从学校取得工资薪金收入(没有任何的劳务报酬、稿酬、特许权使用费),且月度工资已足额抵扣专项附加扣除,则学校为教职工预扣预缴申报的个税等于实际应缴纳个税,不涉及汇算清缴多退少补个税问题。
2.除了学校工资薪金收入,还有其他的劳务报酬、稿酬、特许权使用费等收入的,可能就会涉及需办理汇算清缴,多退少补税款。一般来说,居民身份的教职工除了工资,只要取得过一笔劳务报酬,都会涉及补税或退税。
3.可以申请退税的情形有:(1)全年只有劳务报酬收入且预扣了税款的居民纳税人;(2)年度内没有足额抵扣专项附加扣除的人员;(3)其他。
问题7:居民纳税人如何办理专项附加扣除?
答:国家税务总局总审计师刘丽坚对此做了总结,办理专项附加扣除可分三步走:
第一步,对条件:是否符合专项附加扣除的条件;
第二步,报信息:填写并报送相关信息;
第三步,留资料:保存政策中要求的必备材料。
根据《个人所得税专项附加扣除暂行办法》第二十五条规定:“纳税人对所提交信息的真实性、准确性、完整性负责。”
请教职工务必仔细认真核对自身情况是否符合专项附加扣除的条件,避免错误填报影响个人的纳税诚信记录。
为保障教职工的个人隐私及信息的准确性,请教职工统一通过国家税务总局开发的手机APP“个人所得税”填报专项附加扣除。
ios系统个税软件二维码 安卓系统个税软件二维码
问题8:外国籍及港澳台籍教职工认定为居民纳税人后,如何通过APP采集专项附加扣除信息?
答:因“个人所得税”APP暂时不支持非居民身份人员的人脸识别注册,外国籍及港澳台籍教职工若认定为居民纳税人,则本人需前往税务部门办税大厅获取注册码。
在广州交保的教职工请携带本人有效身份证件原件前往广州市任一办税服务厅申请注册码,学校广州校区的纳税人识别号:121000004558631445;
在珠海交保的教职工请携带本人有效身份证件原件前往珠海市任一办税服务厅申请注册码,学校珠海校区的纳税人识别号:12100000455863144501。
问题9:“通过扣缴义务人申报”和“综合所得年度自行申报”有什么不同?
答:选择“通过扣缴义务人申报”,税局APP会将专项附加扣除信息推送至学校申报个税系统客户端,学校据此在每月发工资时做税前扣除;
选择“综合所得年度自行申报”,专项附加扣除信息不会推送至学校,而是直接推送给税务机关,纳税人需在第二年汇算清缴时(3-6月)向税务机关申请退税。
问题10:所有教职工是否都需要采集专项附加扣除信息?
答:以下教职工可以不采集专项附加扣除信息:
1.只拿离退休工资的离退休教职工;
2.工资薪金免税的教职工;
3.月度工资薪金减除三险一金的余额小于5000元的教职工。
上述人员除了学校的工资薪金收入,若还有劳务报酬、稿酬、特许权使用费收入的,则需要采集专项附加扣除信息,可选择“综合所得年度自行申报”,在次年办理汇算清缴,多退少补税款。
注意:因居民纳税人才可办理专项附加扣除,所以非居民身份的外国籍及港澳台籍职工不涉及专项附加扣除信息的采集。
问题11:符合条件但晚了填报专项附加扣除,怎么办?
答:晚报可以补扣:如果老师们领取1月份工资前忘记申报或者申报晚了,可以在2月或者以后月份申报后,一次性补扣享受;一次性补扣不完的,还可以在以后月份工资中继续补扣。
少扣可以退税:如果老师们在年度中未申报扣除,或者申报晚了到年底仍补扣不完的,可以在第二年汇算清缴时向税务机关申请退税。
问题12:教职工填报专项附加扣除信息后,学校何时进行扣除?
答:本次个税改革涉及事项较多,目前税局APP还没法将专项附加扣除信息直接推送至学校薪酬个税系统。所以,老师们在2019年1-2月期间填写的专项附加扣除信息,争取在3月份发放工资时统一扣除。
从4月以后,每月5日前新增或修改填报的专项附加扣除信息,将能及时在本月发放工资时做税前扣除,每月5日后新增或修改填报的专项附加扣除信息,将在月底或次月初才能做税前扣除。
建议:老师们在3月1日前完成符合条件的专项附加扣除信息的首次申报,今后如有新增符合条件的项目或扣除信息有变化也请及时新增或修改,以便及时享受政策改革带来的红利。
问题13:个税APP登录后,任职受雇单位显示除“中山大学”之外的单位,有些是曾经领取劳务报酬的单位,有些是从未曾领过报酬的单位,该如何处理?
答:只要单位给您做过雇员个人信息报送,该单位就会出现在“个人所得税”APP的任职受雇信息中。解决办法如下:
1.如果是曾经任职的单位,可在APP个人中心的任职受雇信息中点开该单位,然后在右上角点击“申诉”,选择“曾经任职”方式,系统将自动反馈给该单位进行修改。
2.如果是从未任职的单位冒用的,可在APP个人中心的任职受雇信息中点开该单位,然后在右上角点击“申诉”,选择“从未任职”方式,系统将自动把情况反馈给该单位的主管税务机关,由税务机关展开调查。
后续核查后的相关结果会通过APP主页的消息提醒反馈。
问题14:个别教职工登录个税APP后,没有自动带出任职受雇单位,该如何处理?
答:如果是新入职1-2个月的教职工,可能会因为人员信息采集滞后导致该情况发生;如果是已入职三个月以上的教职工,可能是因为人员信息采集有缺失字段导致该情况发生。
处理方法:教职工通过本人中大邮箱发送邮件至会计核算处个税业务公共邮箱:sysutax@mail.sysu.edu.cn,邮件标题请注明:“工资号+姓名+APP未带出任职受雇单位”。收到邮件后,将尽快处理,并反馈结果。